Prix au m² : pourquoi le prix d’achat ne dit presque rien sur la rentabilité d’un investissement

Bertrand de Patrimm
Le prix au mètre carré est probablement l’un des indicateurs les plus utilisés dans l’immobilier.
Et pourtant, c’est aussi l’un des plus mal interprétés.
« Cette ville est à 2 000 €/m², elle est donc plus intéressante que cette ville à 4 000 €/m². »
Le raisonnement semble logique.
Mais il est incomplet.
Un investisseur n’achète pas des mètres carrés.
Il achète un actif capable de générer des revenus, de conserver ou de créer de la valeur et de s’intégrer dans une stratégie patrimoniale.
Prix au m² et valeur économique
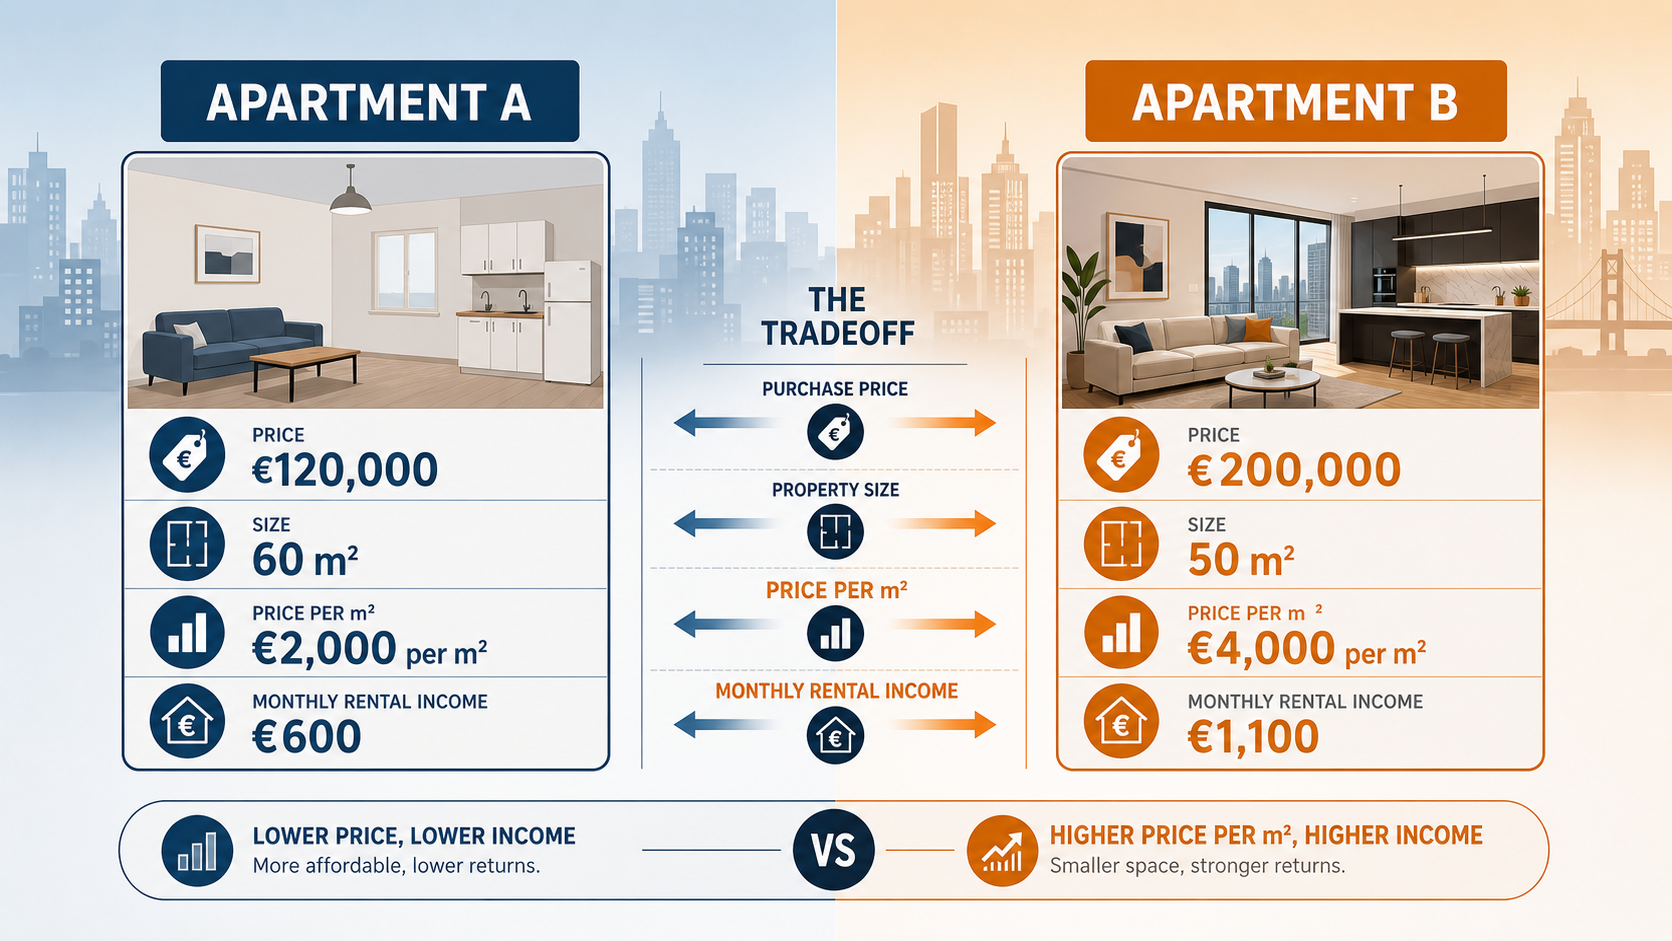
Prenons deux appartements.
Appartement A
Prix : 120 000 €
Surface : 60 m²
Prix : 2 000 €/m²
Loyer : 600 €/mois
Appartement B
Prix : 200 000 €
Surface : 50 m²
Prix : 4 000 €/m²
Loyer : 1 100 €/mois
Le second appartement est deux fois plus cher au mètre carré.
Mais son revenu locatif est également nettement supérieur.
Le prix au mètre carré ne suffit donc pas à déterminer la performance.
Il faut comparer prix au m² et loyer au m², mais également l’ensemble des coûts.
Le bon indicateur est toujours relatif
Un prix immobilier n’a de sens que comparé à quelque chose.
On peut le comparer :
- aux ventes comparables ;
- aux loyers ;
- au coût de rénovation ;
- à la valeur après travaux ;
- au potentiel de création de valeur ;
- au marché local ;
- au rendement attendu.
Un appartement à 4 000 €/m² peut être sous-évalué s’il possède un potentiel exceptionnel.
Un appartement à 1 500 €/m² peut être très cher si le marché locatif est faible et les travaux importants.
La localisation reste déterminante
Le prix au mètre carré ne doit jamais être isolé de l’emplacement.
Deux rues distantes de quelques centaines de mètres peuvent présenter :
- des niveaux de demande différents ;
- des loyers différents ;
- des profils de locataires différents ;
- des niveaux de vacance différents ;
- des perspectives de valorisation différentes.
Le « prix moyen de la ville » est donc souvent trop grossier pour analyser une véritable opération.
Le rôle des travaux
La comparaison devient encore plus intéressante lorsque l'investisseur achète un bien à rénover.
Un bien vendu 2 000 €/m² peut nécessiter 1 000 €/m² de travaux.
Son coût réel approche alors 3 000 €/m².
Un autre bien vendu 3 000 €/m² sans travaux peut finalement représenter une meilleure opération.
Mais l'inverse peut également être vrai.
Si les travaux permettent de créer une valeur supérieure à leur coût, l'opération de rénovation peut devenir extrêmement intéressante.
Le véritable sujet : la création de valeur
La question à poser n’est donc pas uniquement :
« Combien coûte le mètre carré ? »
Mais :
« Que puis-je obtenir pour chaque euro investi ? »
C'est une différence fondamentale.
Un investisseur expérimenté cherche parfois moins le prix le plus bas que l’écart entre le prix payé et la valeur potentielle créée.
Immobilier à crédit : comprendre réellement l’effet de levier
L’un des grands avantages de l’immobilier est la possibilité de financer un actif avec de la dette.
Mais l’effet de levier est souvent présenté comme une mécanique automatique permettant d'augmenter la rentabilité.
Ce n'est pas aussi simple.
L'effet de levier permet de mobiliser moins de capital
Imaginons un actif de 200 000 €.
L'investisseur apporte 40 000 € et emprunte 160 000 €.
Il contrôle donc un actif de 200 000 € avec 40 000 € de fonds propres.
C'est la puissance du financement bancaire.
Mais le crédit a un coût.
Il faut intégrer :
- intérêts ;
- assurance ;
- frais ;
- garanties ;
- mensualités ;
- coût total du crédit.
Le levier fonctionne dans les deux sens
Lorsque l'actif prend de la valeur ou produit des revenus satisfaisants, le rendement des fonds propres peut être amélioré.
Mais si :
- le bien reste vacant ;
- les travaux dérapent ;
- les loyers baissent ;
- les charges augmentent ;
- la valeur du bien diminue ;
le levier peut également amplifier la pression financière.
L'endettement n'est donc pas une performance en soi.
C'est un outil.
Et comme tout outil, il doit être utilisé dans un cadre maîtrisé.
Faut-il mettre beaucoup d'apport ?
Il n'existe pas une réponse universelle.
Mettre davantage d'apport peut réduire la mensualité et le coût du financement.
Emprunter davantage permet de conserver davantage de liquidités et potentiellement d'investir ailleurs.
Le bon niveau d'apport dépend donc de la stratégie globale.
Un investisseur fortement exposé à l'immobilier peut avoir intérêt à conserver de la liquidité.
Un autre peut rechercher davantage de désendettement.
La décision doit être patrimoniale avant d'être psychologique.
L'effet de levier et le patrimoine
Le véritable intérêt du crédit immobilier apparaît lorsqu'il permet de construire progressivement un patrimoine supérieur à celui que l'investisseur aurait pu constituer uniquement avec son épargne.
Mais cela suppose que le projet soit économiquement cohérent.
Le crédit ne transforme pas une mauvaise opération en bonne opération.
Il peut simplement amplifier ses caractéristiques.
C'est pourquoi, chez Patrimm, le financement est analysé comme une composante de l'opération et non comme une variable indépendante.